
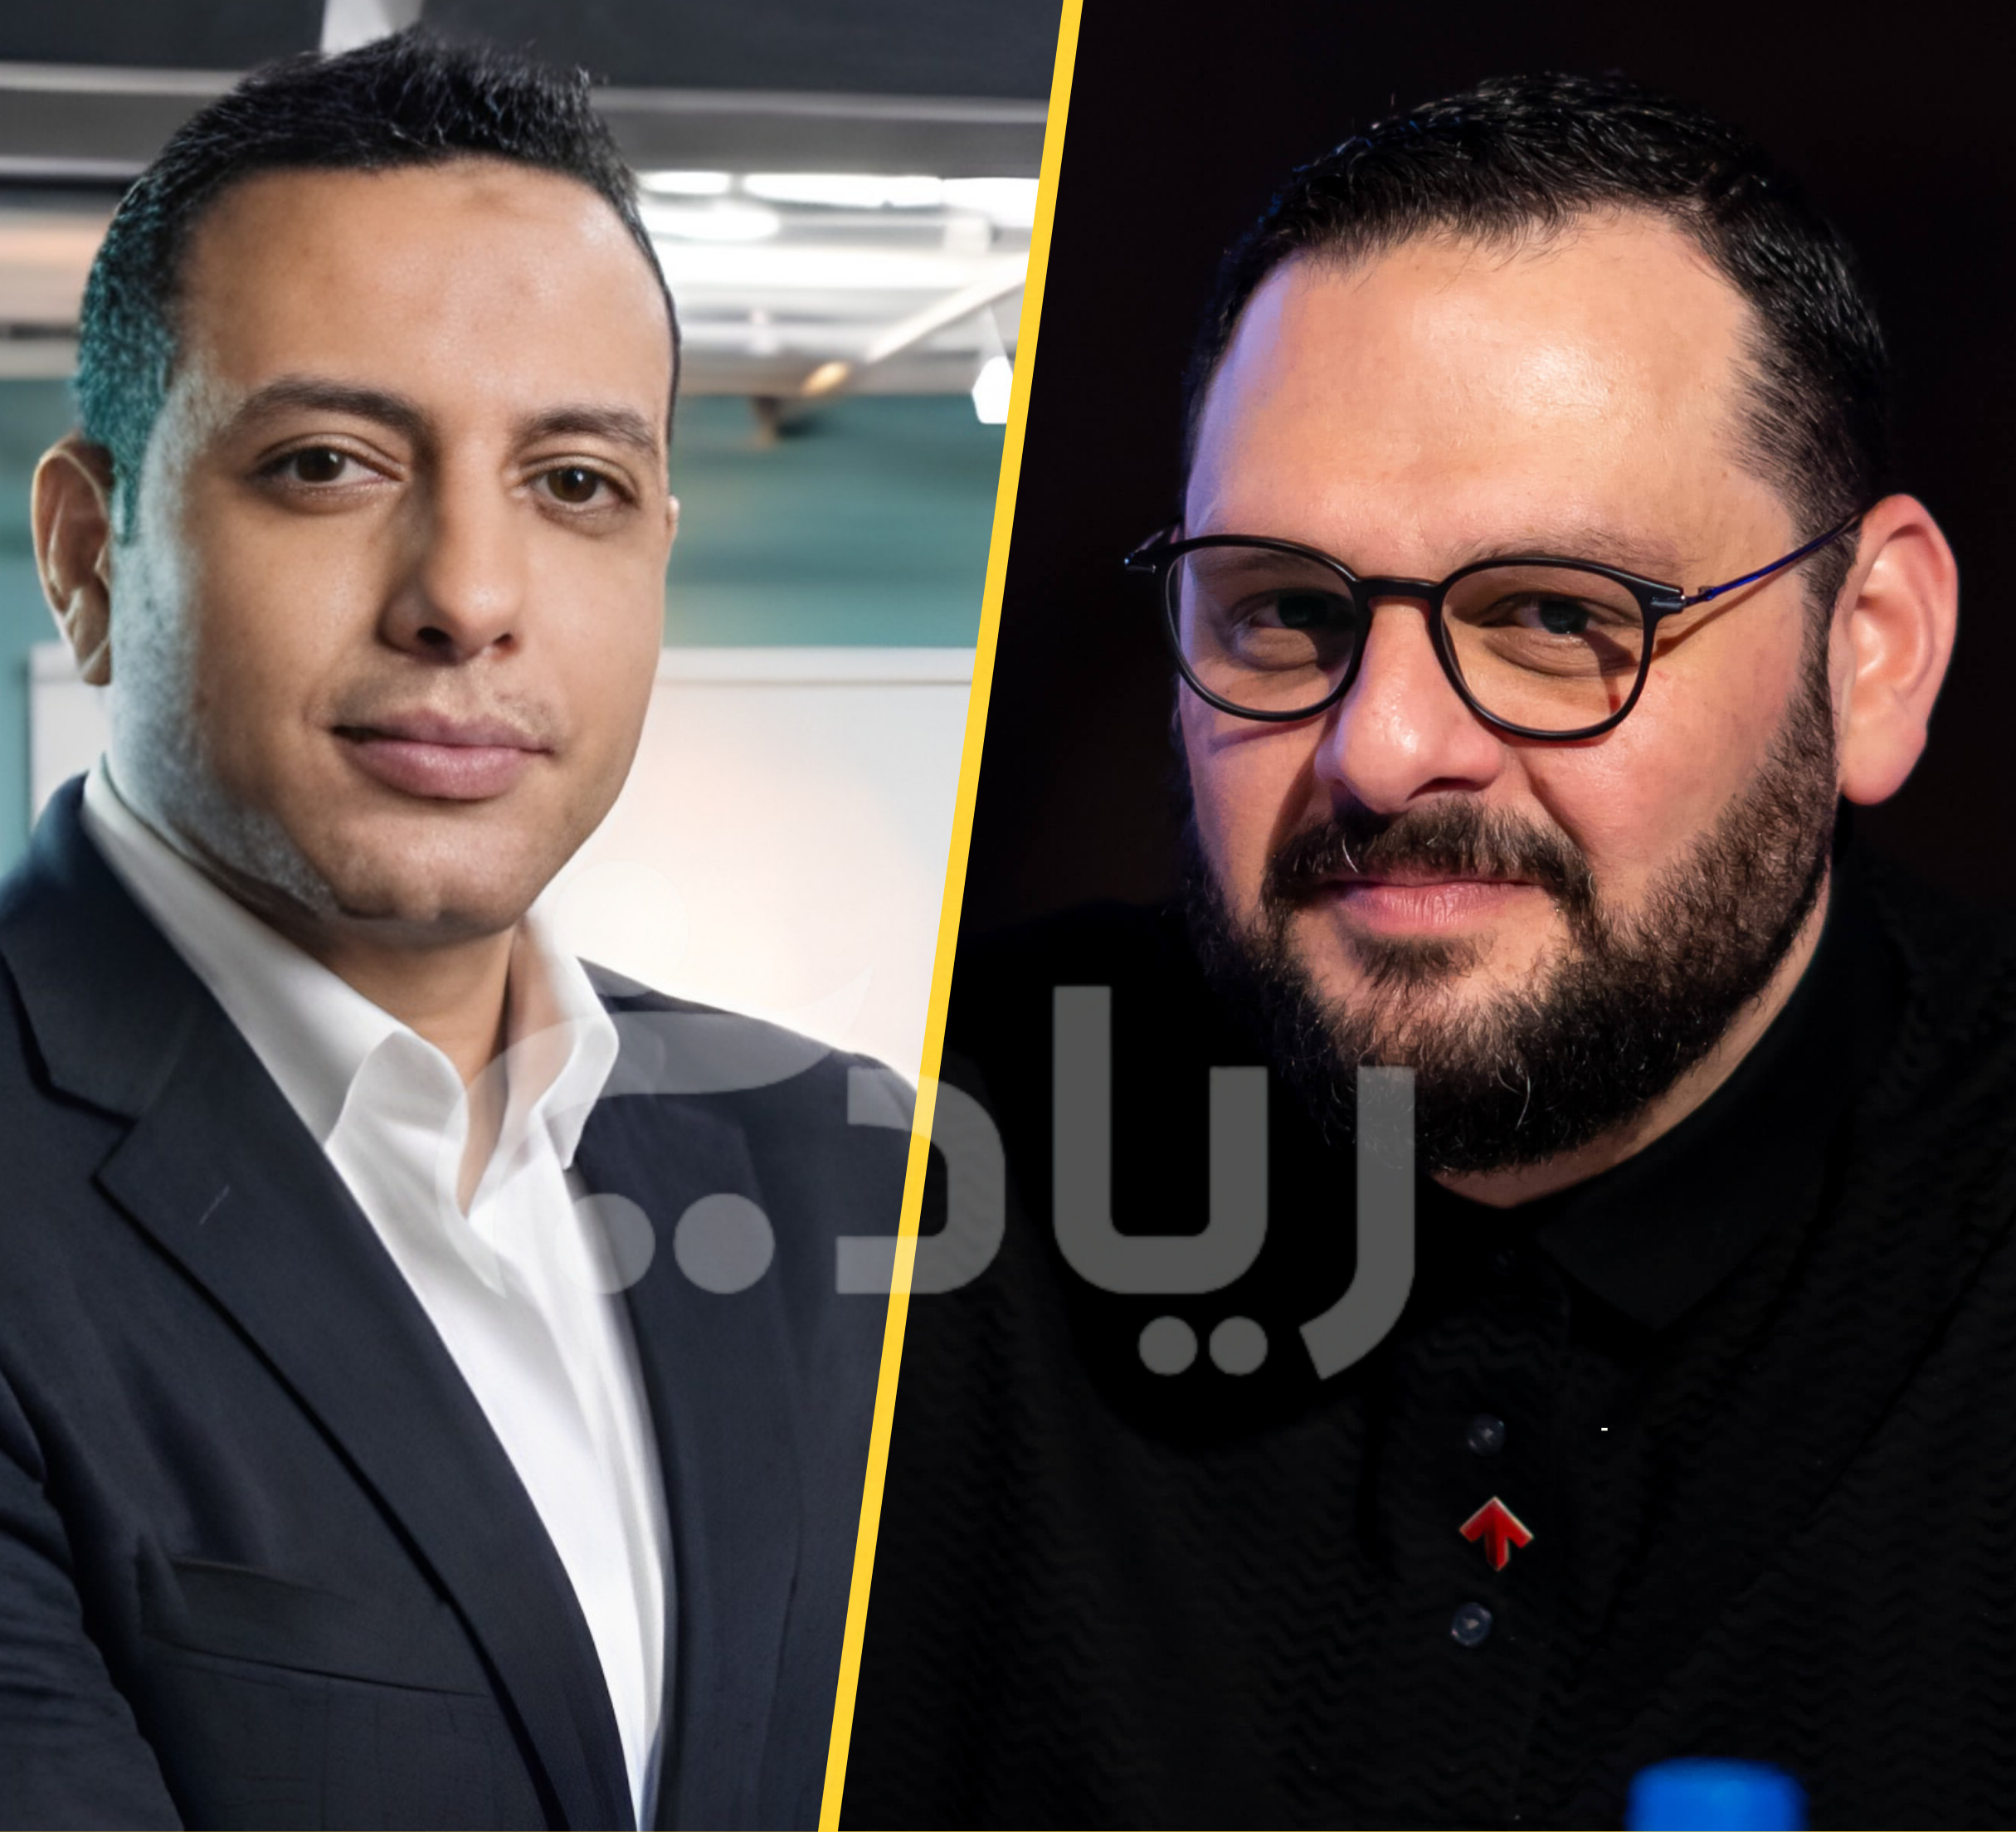
فتح الحوار بين عبد الله سلام، الرئيس التنفيذي لشركة مدينة مصر، ومحمود عمار، مؤسس منصة «عقار إكزت»، خلال برنامج «شارك تانك مصر»، بابًا جديدًا للنقاش حول حقيقة التعثر في السوق العقاري المصري، ومدى قدرة الأرقام المتاحة على قياس حجم الضغوط التي يواجهها المشترون.
ففي الوقت الذي استند فيه سلام إلى أن نسبة التعثر لا تتجاوز 2%، كشفت بيانات منصة «عقار إكزت» عن آلاف الوحدات المعروضة لإعادة البيع، بقيم سوقية تقديرية تتجاوز 100 مليار جنيه، وبين الرقمين، يبرز سؤال أساسي: هل تعكس الوحدات المعروضة أزمة تعثر واسعة، أم أنها جزء من حركة إعادة البيع الطبيعية في سوق عقاري ضخم؟
2% للتعثر.. ما أساس النسبة؟
بحسب ما نقلته تقارير صحفية عن مناقشة البرنامج، قال عبد الله سلام إن نسبة التعثر في السوق العقاري لا تتجاوز 2%، مستندًا إلى حجم مبيعات المطورين العقاريين، ومن بينها مبيعات أكبر 50 مطورًا في مصر التي قُدرت بنحو 4.5 تريليون جنيه خلال السنوات الثلاث الماضية.
لكن مقارنة حجم الوحدات المعروضة لإعادة البيع بإجمالي المبيعات التعاقدية لا تكفي وحدها لقياس معدل التعثر؛ فالمبيعات تمثل تدفقات تعاقدية تراكمت على مدار فترة زمنية، بينما تمثل الوحدات المعروضة مخزونًا قائمًا في لحظة معينة، وقد تشمل حالات تعثر أو رغبة في تحقيق أرباح أو الحاجة إلى السيولة أو تغيير الخطط الاستثمارية.
وبالتالي، فإن قسمة قيمة الوحدات المعروضة على إجمالي المبيعات لا تنتج بالضرورة معدل التعثر الفعلي، ما لم تتوافر بيانات متجانسة تحدد عدد المتعثرين من إجمالي المشترين، مع التمييز بين التأخر في السداد والتخارج الاختياري من الاستثمار.
124 مليار جنيه قيمة الوحدات المعروضة على «عقار إكزت»
وفق بيانات نشرتها منصة «عقار إكزت» ونقلتها وسائل إعلام في أكتوبر 2026، وصل عدد الوحدات المدرجة أو التي كانت قيد المراجعة على المنصة إلى 8,534 وحدة، بقيمة سوقية تقديرية بلغت نحو 124 مليار جنيه حتى 8 أكتوبر.
ومن بين هذه الوحدات، بلغ عدد الوحدات النشطة 7,801 وحدة، بقيمة تعاقدية أصلية تقارب 89.2 مليار جنيه، وهذه الأرقام تعكس حجم المعروض على المنصة، لكنها لا تعني أن هذه القيمة تمثل خسائر للمشترين أو أن جميع أصحاب الوحدات يواجهون تعثرًا ماليًا.
وفي المقابل، أعلنت المنصة إتمام 638 صفقة منذ إطلاقها، بقيمة سوقية تقديرية بلغت نحو 8.8 مليار جنيه، من بينها 404 صفقات خلال الشهر الأخير وفق البيانات المنشورة، وهنا يجب التمييز بين القيمة التقديرية للمخزون المعروض والقيمة المرتبطة بالصفقات التي أُغلقت بالفعل؛ فالأولى لا تعني أن الوحدات بيعت، والثانية لا تمثل بالضرورة صافي الأموال التي حصل عليها البائعون.
مؤشرات على ضغوط لدى بعض المشترين
تتضمن بيانات المنصة مؤشرات تستحق المتابعة. فقد أشارت البيانات إلى أن 19.8% من عينة البائعين الذين توافرت بشأنهم معلومات عن حالة السداد كانوا متأخرين في سداد الأقساط، كما أبدى 34.6% من البائعين استعدادهم للتنازل عن جزء من مستحقاتهم لتسريع عملية التخارج.
لكن هذه النسب تخص البائعين الذين ظهرت وحداتهم على المنصة وتوافرت عنهم البيانات المطلوبة، ولا يمكن تعميمها على إجمالي المشترين في السوق المصري. كما أن التأخر في السداد لا يعني بالضرورة الوصول إلى التعثر النهائي أو فقدان القدرة على الوفاء بالالتزامات، في حين قد يرتبط قبول خصم من السعر برغبة البائع في الحصول على السيولة سريعًا.
ومن المؤشرات اللافتة أيضًا أن متوسط ما سدده أصحاب الوحدات من القيمة التعاقدية الأصلية عند عرضها بلغ 26.6%، وفق بيانات المنصة. وقد يجعل ذلك قرار التخارج أكثر تعقيدًا لبعض المشترين، خصوصًا إذا كانت الالتزامات المتبقية كبيرة مقارنة بالسيولة المتاحة لديهم.
هل تعني زيادة المعروض أن السوق العقاري يواجه فقاعة؟
لا تكفي أرقام الوحدات المعروضة لإثبات وجود فقاعة عقارية، كما لا تكفي وحدها لنفيها. فالحكم على السوق يحتاج إلى قراءة مجموعة من المؤشرات، تشمل تطور الأسعار الفعلية للصفقات، وحجم الطلب الحقيقي، ومعدلات الإلغاء والتأخر في السداد، وقدرة المشترين على تحمل الأقساط، إلى جانب حجم المعروض الجديد والمخزون غير المباع.
كذلك، فإن القيمة السوقية التقديرية للوحدات المعروضة تختلف عن القيمة التي يمكن تحقيقها عند البيع الفعلي. وقد يتسع الفارق بين السعر المطلوب والسعر المقبول في الصفقة، خاصة عندما يكون البائع بحاجة إلى السيولة أو يواجه التزامات مالية عاجلة.
لذلك، فإن المؤشر الأكثر دلالة ليس عدد الإعلانات وحده، بل نسبة الوحدات التي تُباع بالفعل، والمدة التي تستغرقها عملية البيع، وحجم الخصومات التي تُمنح لإتمام الصفقات، ومدى تكرار حالات التأخر في السداد أو إعادة الجدولة.
رسوم التنازل.. عقبة أمام التخارج؟
تناول النقاش أيضًا رسوم التنازل عن الوحدات، وهي من العوامل التي قد تؤثر في قدرة المشتري على إعادة البيع. فإلى جانب السعر الذي يقبل البائع الحصول عليه، يمكن أن تضيف رسوم التنازل والإجراءات الإدارية والقانونية تكلفة أخرى إلى الصفقة، بما يقلل العائد النهائي أو يجعل التخارج أقل جاذبية.
وتزداد أهمية هذه المسألة عندما يرغب المشتري في البيع للحصول على السيولة، أو عندما لا يستطيع الاستمرار في سداد الأقساط. وفي هذه الحالات، فإن وضوح قواعد التنازل وتناسب تكلفتها مع الإجراءات الفعلية قد يساعدان على تسهيل إعادة البيع، بينما قد تؤدي القيود أو التكاليف المرتفعة إلى إطالة مدة التخارج.
ما البيانات المطلوبة لحسم الجدل؟
يحتاج تقييم حجم التعثر في السوق العقاري إلى بيانات أكثر تفصيلًا من إجمالي المبيعات أو عدد الوحدات المعروضة على منصة واحدة. ويشمل ذلك عدد المشترين المتأخرين في السداد من إجمالي العملاء، ونسبة الحالات التي تمت تسويتها أو إعادة جدولتها، وعدد الوحدات التي أُلغيت عقودها أو أعيد بيعها، إلى جانب الأسعار الفعلية للصفقات مقارنة بالأسعار التعاقدية.
كما أن وجود مؤشر موحد وموثوق لأسعار العقارات، يستند إلى الصفقات المنفذة لا إلى الأسعار المطلوبة في الإعلانات فقط، يمكن أن يساعد في قياس اتجاهات السوق بصورة أدق، ويمنح المشترين والمطورين والمستثمرين أساسًا أفضل لاتخاذ قراراتهم.
لا تثبت بيانات «عقار إكزت» وحدها أن السوق العقاري المصري يواجه أزمة تعثر عامة، كما أن نسبة 2% المنسوبة إلى عبد الله سلام لا يمكن تقييم دقتها من دون معرفة منهجية احتسابها ومصدر بياناتها. وبين الرقمين، تبقى الحاجة قائمة إلى بيانات قابلة للمقارنة تكشف الفارق بين التخارج الاختياري، وضغوط السيولة، والتعثر الفعلي.