
محمود عمار: شكاوى من صعوبة التخارج عبر «فريدة»
في منشور على حسابه بموقع التواصل الاجتماعي، قال محمود عمار، مؤسس منصة «عقار إكزيت»، إنه تلقى عددًا من الرسائل الخاصة من أشخاص أفادوا بأن استثماراتهم عبر منصة «فريدة» لم تحقق النتائج التي كانوا يتوقعونها، وإنهم يحاولون التخارج من استثماراتهم دون الوصول إلى حلول مناسبة.
وذكر عمار أنه يعتزم دراسة الحالات التي تواصلت معه لبحث إمكانية مساعدتها، كما أثار تساؤلات حول مستوى الإفصاح عن طبيعة الأصول وآليات الاستثمار وإدارة الأموال في بعض نماذج الاستثمار العقاري التشاركي.
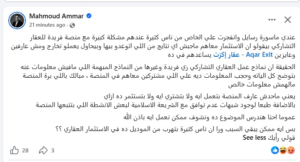
وتظل هذه الشكاوى، كما وردت في المنشور، رواية نقلها عمار عن أشخاص تواصلوا معه، ولا تكفي وحدها لتحديد عدد المستثمرين المتضررين أو حجم الأموال محل الشكاوى أو طبيعة كل حالة تعاقدية.
محمد أبو النجا: هل المشكلة في العقار أم في آلية البيع؟
في منشور آخر على حسابه بموقع التواصل الاجتماعي، طرح محمد أبو النجا ناجاتي زاوية مختلفة، معتبرًا أن منصات التخارج قد تكشف وجود مشكلة في السوق، لكنها لا تحلها بالضرورة بمجرد عرض العقارات للبيع.
وركز أبو النجا على الفجوة المحتملة بين السعر الذي يرغب البائع في الحصول عليه والسعر الذي يقبل المشتري دفعه، إلى جانب أهمية تطوير آليات البيع والتشغيل والتمويل، وعدم التعامل مع المنصة باعتبارها حلًا منفردًا لجميع مشكلات السوق.
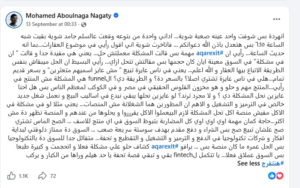
وتقود هذه الرؤية إلى نقطة جوهرية: وجود عقار معروض للبيع لا يعني وجود طلب فعلي عليه بالسعر المطلوب، كما أن تسجيل رغبة المستثمر في التخارج لا يعني إتمام عملية البيع.
ومن ثم، فإن قياس أداء سوق إعادة البيع يحتاج إلى مؤشرات تتجاوز عدد الوحدات المعروضة، لتشمل عدد الصفقات المنفذة، ومتوسط الفترة اللازمة لإتمامها، والفارق بين السعر المطلوب والسعر الفعلي للبيع، ونسبة الطلبات التي تحولت إلى تعاقدات مكتملة.
أحمد صقر يرد: ضرورة التحقق من بيانات العقارات المعروضة
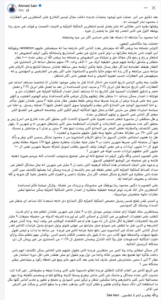
في منشور على حسابه بموقع التواصل الاجتماعي، رد أحمد صقر، مؤسس منصة «فريدة»، على ما أعلنه محمود عمار، منتقدًا طريقة عرض بعض الأرقام المتعلقة بالعقارات المعروضة للتخارج، ومؤكدًا أهمية مراجعة بيانات الوحدات وأسعارها قبل تقديمها إلى المشترين المحتملين.
وقال صقر إنه سبق أن ناقش مع عمار أهمية مراجعة بيانات العقارات المعروضة، بما في ذلك تاريخ الشراء والأسعار، مشيرًا إلى أن تضخم عدد العروض دون تدقيق قد يضعف ثقة المشتري إذا اكتشف اختلاف البيانات عن واقع العقار.
كما دافع صقر عن نموذج «فريدة»، وتحدث عن عمليات إعادة بيع قال إن المنصة نفذتها، إلى جانب سياسة استرداد قال إنها تستهدف معالجة بعض مشكلات التخارج.
وشكك صقر كذلك في دلالة الأرقام التي أعلنتها «عقار إكزيت» بشأن حجم العقارات المعروضة أو المبيعات، مطالبًا بتوضيح ما إذا كانت القيم المعلنة تعكس عروضًا منشورة أم صفقات اكتملت بالفعل.
وتظل هذه النقاط جزءًا من رد صقر المنشور على حسابه الشخصي، وليست نتائج تدقيق مستقل في حسابات أي من المنصتين. ولم يتسنَّ التحقق بصورة مستقلة من جميع الأرقام المتبادلة في المنشورات.
93 مليار جنيه.. ماذا تعني أرقام «عقار إكزيت»؟
في تقرير نشره موقع «مصراوي» بتاريخ 13 سبتمبر 2026 بعنوان «عقار إكزيت: 6437 وحدة متعثرة على المنصة بقيمة 93 مليار جنيه»، نقل الموقع عن محمود عمار قوله إن المنصة تضم 6437 وحدة بقيمة إجمالية تصل إلى 93 مليار جنيه.
ونقل التقرير عن عمار أيضًا أن المنصة استقبلت 32 ألف طلب شراء على أكثر من 3400 وحدة معروضة، وأن الطلبات تتركز بدرجة أكبر على الوحدات التي تقل أسعارها عن 4 ملايين جنيه، بينما يقل عدد الطلبات على الوحدات التي تتجاوز قيمتها 10 ملايين جنيه.
وتظل هذه الأرقام تصريحات منسوبة إلى مؤسس المنصة، نقلتها وسيلة إعلامية، وليست إحصاءات صادرة عن جهة حكومية أو تدقيقًا مستقلًا لبيانات المبيعات.
والأهم أن هناك فرقًا بين قيمة العقارات المعروضة على المنصة، وقيمة الطلبات التي تلقتها، وقيمة الصفقات التي اكتملت بالفعل. فلا يجوز اعتبار الـ93 مليار جنيه مبيعات محققة، أو اعتبار 32 ألف طلب شراء دليلًا على وجود 32 ألف صفقة ناجحة.
الرقابة المالية: 11 طلب ترخيص و4 صناديق عقارية بأصول تقارب 9 مليارات جنيه
على المستوى التنظيمي، كشفت الهيئة العامة للرقابة المالية عن تطور منظومة الاستثمار العقاري عبر المنصات الرقمية، في إطار يستهدف تنظيم الاستثمار من خلال وثائق صناديق الاستثمار العقاري وتعزيز الإفصاح وحماية المتعاملين.
وفي بيان رسمي بتاريخ 31 مايو 2026، قالت الهيئة إنها تلقت 11 طلبًا للحصول على ترخيص مزاولة نشاط الترويج وتغطية الاكتتاب في وثائق صناديق الاستثمار وإدارة المنصات الرقمية.
وأضافت الهيئة أن السوق يضم أربعة صناديق استثمار عقاري نشطة، بصافي أصول يقترب من 9 مليارات جنيه بنهاية الربع الأول من 2026.
وتعكس هذه المؤشرات نمو الاهتمام بالاستثمار العقاري من خلال الصناديق والمنصات الرقمية، لكنها لا تمثل حجم سوق التخارج من الملكية الجزئية، ولا يمكن مقارنتها مباشرة بقيمة العقارات التي تقول «عقار إكزيت» إنها تعرضها للبيع؛ فصافي أصول الصناديق مؤشر مختلف عن قيمة العقارات المعروضة على منصة لإعادة البيع.
قرار 125 لسنة 2025.. ما المعلومات التي يحتاج إليها المستثمر؟
في أغسطس 2025، أعلنت الهيئة العامة للرقابة المالية إصدار القرار رقم 125 لسنة 2025 بشأن ضوابط إنشاء المنصات الرقمية للاستثمار في وثائق صناديق الاستثمار العقاري.
ويتضمن الإطار التنظيمي متطلبات للإفصاح عن معلومات الصناديق والأصول، من بينها دراسة الجدوى الاقتصادية، والقيمة العادلة للأصول وفق تقييم خبير مقيد لدى الهيئة، وبيانات أسعار شراء الأصول وما تم بيعه وقيمته السوقية الحالية، فضلًا عن القوائم المالية الدورية وتوزيعات الأرباح والمعلومات المتعلقة بالمخاطر.
لكن تطبيق هذه الضوابط على الاستثمار من خلال وثائق صناديق الاستثمار العقاري لا يعني تلقائيًا أن كل منصة لإعادة بيع العقارات أو التنازل عن العقود تخضع للنظام نفسه؛ إذ يتوقف ذلك على طبيعة النشاط والهيكل القانوني والترخيص المطلوب لكل نموذج.
التمويل العقاري في الربع الأول من 2026.. عدد العملاء يتراجع وقيمة التمويل ترتفع
ووفقًا لبيانات الهيئة العامة للرقابة المالية عن الربع الأول من 2026، تراجع عدد العملاء الجدد في نشاط التمويل العقاري إلى 3807 عملاء، مقابل 4838 عميلًا في الفترة نفسها من 2025، بانخفاض قدره 21.31%.
وفي المقابل، ارتفعت قيمة التمويل العقاري الممنوح إلى نحو 13.142 مليار جنيه، مقارنة بنحو 11.183 مليار جنيه، بنمو قدره 17.52%.
وتشير هذه الأرقام إلى تباين بين عدد العملاء وقيمة التمويل، لكنها لا تثبت بمفردها وجود أزمة عامة في الطلب على العقارات أو صعوبة التخارج من الاستثمار التشاركي. فقياس سيولة سوق إعادة البيع يحتاج إلى بيانات مستقلة عن الصفقات المكتملة والأسعار ومدد التنفيذ.
أين تكمن المشكلة: المنتج أم السعر أم آلية التخارج؟
تتقاطع روايات أصحاب المنصات عند نقطة أساسية: لا يكفي أن يرغب المستثمر في البيع حتى يجد مشتريًا بالسعر الذي يريده، كما أن سهولة شراء حصة عقارية لا تضمن بالضرورة سهولة إعادة بيعها.
وقد ترتبط صعوبة التخارج بعدة عوامل، منها الفارق بين السعر المطلوب والسعر الذي يقبله السوق، ومحدودية المشترين لبعض الفئات السعرية، والرسوم وشروط التنازل، والمدة المتبقية على تسليم الوحدة، وطبيعة الحقوق التي يحصل عليها المستثمر، ومدى وضوح آلية توزيع الإيرادات أو استرداد الأموال.
لكن تحديد العامل الأكثر تأثيرًا يتطلب بيانات فعلية عن الصفقات، لا مجرد أعداد العقارات المعروضة أو الرسائل التي تتلقاها المنصات. كما يتطلب التفريق بين الاستثمار في وثائق صندوق عقاري، وامتلاك حصة على المشاع، وشراء وحدة بعقد تقسيط ثم محاولة التنازل عنها؛ فلكل نموذج حقوق والتزامات ومخاطر مختلفة.
اختبار الثقة لا تحسمه المنشورات
كشف السجال بين محمود عمار وأحمد صقر عن أسئلة تتعلق بالشفافية، ودقة البيانات، والفرق بين عرض العقارات وبيعها، وقدرة المستثمر على التخارج من الاستثمار العقاري.
وتوضح بيانات الهيئة العامة للرقابة المالية أن الاستثمار عبر المنصات الرقمية وصناديق الاستثمار العقاري يتحرك نحو إطار تنظيمي أكثر تحديدًا؛ إذ بلغ عدد طلبات الترخيص التي أعلنتها الهيئة 11 طلبًا، فيما اقترب صافي أصول أربعة صناديق عقارية من 9 مليارات جنيه بنهاية الربع الأول من 2026.
لكن هذه المؤشرات لا تجيب وحدها عن السؤال الأكثر إلحاحًا للمستثمر: كم صفقة تخارج اكتملت بالفعل، وفي أي مدة، وبأي سعر، وما صافي المبلغ الذي حصل عليه البائع؟
لذلك، لا يمكن اعتبار المنشورات المتبادلة دليلًا نهائيًا على نجاح نموذج أو فشل آخر، كما لا يجوز مساواة قيمة العقارات المعروضة بقيمة المبيعات المنفذة. الحسم يحتاج إلى بيانات موثقة من المنصات، وإلى ردود تفصيلية من الأطراف المعنية، وإلى مقارنة تستند إلى مؤشرات موحدة.
وفي النهاية، فإن اختبار أي نموذج للاستثمار العقاري لا يبدأ فقط بقدرته على جذب الأموال أو زيادة عدد المستخدمين، بل بوضوح حقوق المستثمر، وشفافية المعلومات، وإمكانية فهم المخاطر، ووجود آلية قابلة للتنفيذ للخروج من الاستثمار وفقًا لشروط معلنة.