
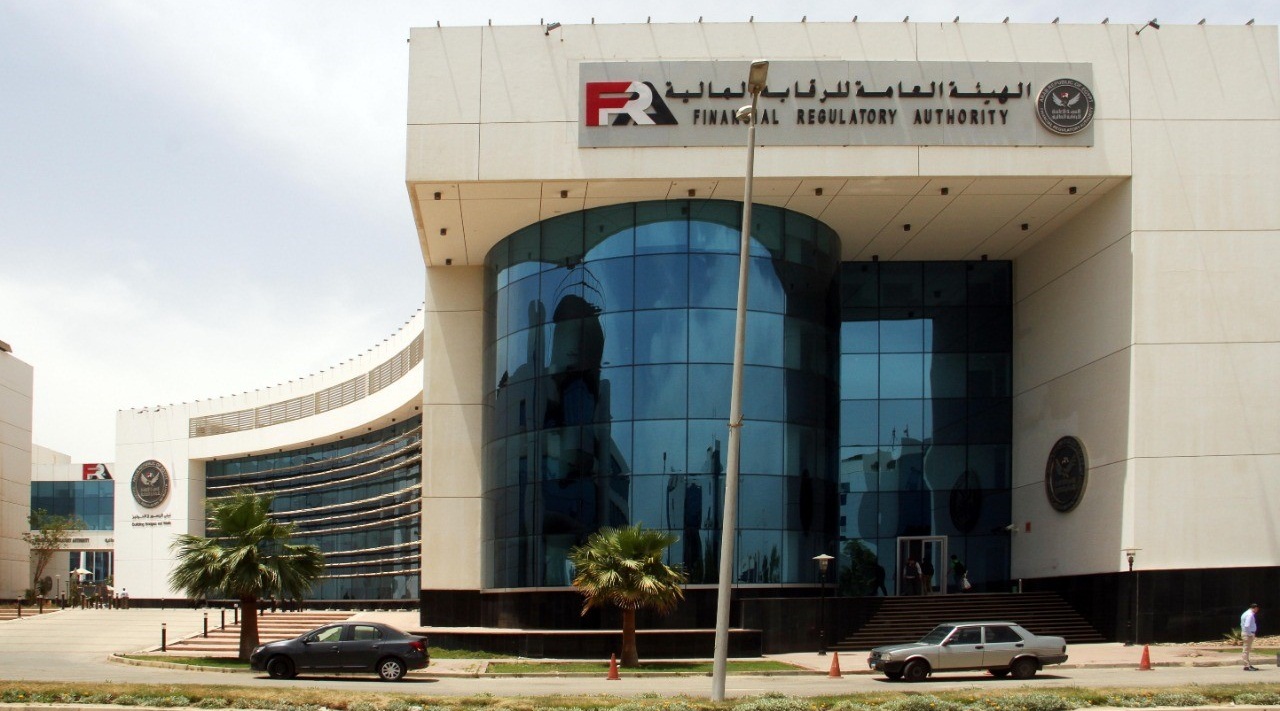
تستهدف الهيئة العامة للرقابة المالية إصدار قرار جديد يلزم شركات التمويل الاستهلاكي بتعيين مسؤول مختص بمكافحة الاحتيال خلال الفترة المقبلة، في خطوة تستهدف تعزيز الرقابة الداخلية والحد من الممارسات التي تهدد حقوق العملاء وسلامة نشاط التمويل.
وقال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، في تصريحات خاصة لـ«ريادي»، إن إلزام شركات التمويل الاستهلاكي بتعيين مسؤول لمكافحة الاحتيال يأتي ضمن القرارات المستهدف إصدارها قريبًا للقطاع.
ويأتي التوجه الجديد بالتزامن مع سلسلة من الإجراءات التنظيمية والتكنولوجية التي اتخذتها الهيئة خلال عام 2026 لتطوير منظومة التحقق من هوية العملاء، وتحسين جودة قرارات منح التمويل، وتعزيز القدرة على اكتشاف العمليات المشبوهة.
قرارات سابقة لتعزيز مكافحة الاحتيال في التمويل الاستهلاكي
1- قاعدة بيانات مركزية لمواجهة التسييل النقدي
ألزمت الهيئة، بموجب قرار مجلس إدارتها رقم 222 لسنة 2025، شركات التمويل الاستهلاكي بوضع آليات وإجراءات لرصد ومنع حالات التسييل النقدي للتمويل، وإعداد قاعدة بيانات للأشخاص والجهات المرتبطة بهذه الممارسات، بما يدعم اكتشاف المخاطر والحد من إساءة استخدام التمويلات.
اطلع على نص قرار الهيئة رقم 222 لسنة 2025
2- التحقق من هوية العملاء باستخدام رمز OTP
في سبتمبر 2026، أعلنت الهيئة إلزام شركات التمويل الاستهلاكي وجهات تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر بتطبيق متطلبات التحقق باستخدام رمز المرور لمرة واحدة (OTP)، عند التعاقد على التمويل وعند استخدامه، مع الاحتفاظ بما يثبت عملية التحقق.
ويستهدف الإجراء الحد من انتحال الهوية واستخدام بيانات شخصية غير صحيحة، وتعزيز التأكد من علم العميل بعملية التمويل وموافقته عليها.
تفاصيل قرار تطبيق رمز التحقق OTP
3- الربط اللحظي مع شركة آي سكور
أصدرت الهيئة القرار رقم 174 لسنة 2026 بشأن إلزام شركات التمويل الاستهلاكي بإبلاغ شركة الاستعلام الائتماني «آي سكور» بصورة لحظية بمراحل أساسية في دورة التمويل، تشمل الموافقة على التمويل وصرفه والسداد وإنهاء التمويل، إلى جانب بعض الإجراءات القانونية المرتبطة به.
ويستهدف الربط تحديث البيانات الائتمانية بصورة أسرع وأكثر دقة، ودعم قرارات منح التمويل والحد من المخاطر المرتبطة بالتعثر وتعدد الالتزامات الائتمانية.
اقرأ تفاصيل الربط اللحظي مع آي سكور
4- ربط قواعد بيانات الشركات بالهيئة
في 24 سبتمبر 2026، أصدر رئيس الهيئة القرار رقم 2684 لسنة 2026، بإلزام شركات التمويل الاستهلاكي بتوفير البنية التكنولوجية اللازمة لربط قواعد بياناتها بقاعدة بيانات الهيئة، وفق ضوابط تصدرها الهيئة خلال 6 أشهر.
ويشمل التوجه بيانات العملاء والتمويلات وعمليات شراء السلع والخدمات وتصنيف العمليات الممولة ومدى انتظام السداد، بما يعزز الأدوات الرقابية ويدعم الرصد المبكر للمخاطر.
تفاصيل قرار ربط قواعد بيانات شركات التمويل بالهيئة
5- إدخال التحليل السلوكي في تقييم العملاء
في سبتمبر 2026، أعلنت الهيئة قرارًا بإلزام شركات التمويل الاستهلاكي بالاستعلام من خلال «آي سكور» عن تقييم التحليل السلوكي للعملاء باستخدام البيانات البديلة، ومراعاة نتائج التقييم عند اتخاذ قرارات منح التمويل أو رفضه، على أن يبدأ التطبيق في أبريل 2027 بعد جاهزية النظام.
ويستهدف الإجراء تطوير تقييم الجدارة الائتمانية للعملاء وتحسين قرارات التمويل والحد من مخاطر التعثر وعدم السداد.
اقرأ تفاصيل قرار التحليل السلوكي للعملاء
ماذا يعني تعيين مسؤول لمكافحة الاحتيال؟
من شأن الإجراء المستهدف، حال صدوره، إضافة مسؤولية تنظيمية مباشرة داخل شركات التمويل الاستهلاكي عن متابعة مخاطر الاحتيال، إلى جانب الضوابط التقنية والائتمانية القائمة بالفعل.
ومن المنتظر أن تتضح مع صدور القرار تفاصيل نطاق مسؤوليات هذا الدور، ومتطلبات شاغله، وآليات الإبلاغ والرقابة الداخلية، فضلًا عن موعد التطبيق. ولم يُعلن حتى الآن عن نص القرار الجديد أو تفاصيله التنفيذية.
ويعكس هذا التوجه استمرار تطوير الإطار الرقابي لنشاط التمويل الاستهلاكي، من خلال الجمع بين أدوات التحقق من الهوية، وتبادل البيانات الائتمانية، وتعزيز المسؤولية داخل الشركات، بما يدعم حماية العملاء والحد من الممارسات الاحتيالية.