
إلزام البنوك بتوجيه 25% من إجمالي محافظ التسهيلات الائتمانية
إلى المشروعات متناهية الصغر والصغيرة والمتوسطة، مع تخصيص
10% على الأقل للمشروعات الصغيرة، في إطار توجه البنك
المركزي لتعزيز وصول هذه المشروعات إلى التمويل المصرفي ودعم الشمول المالي.
البنك المركزي يوسع أدوات تمويل المشروعات الصغيرة
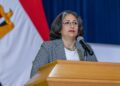
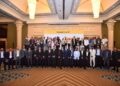
وقال الخولي، خلال كلمته في المؤتمر الرئيسي لـ2026 Global Meeting
Cerise+SPTF بالقاهرة، إن البنك المركزي طور خلال السنوات الماضية
قواعد تمويل المشروعات الصغيرة ومتناهية الصغر، بهدف معالجة التحديات التي
تواجه أصحاب هذه المشروعات عند الحصول على التمويل من القطاع المصرفي.
ويستهدف الإطار التنظيمي توسيع قاعدة المشروعات القادرة على الوصول إلى
التمويل، بما يدعم نمو الأنشطة الصغيرة وتعزيز الشمول المالي.
تخفيف شروط تمويل المشروعات التي تقل مبيعاتها عن 20 مليون جنيه
وأوضح نائب محافظ البنك المركزي أن عدم توافر قوائم مالية مكتملة يمثل
أحد التحديات الرئيسية التي تحول دون حصول عدد من المشروعات الصغيرة
ومتناهية الصغر على التمويل المصرفي.
ولمواجهة هذا التحدي، سمح البنك المركزي للبنوك بتمويل المشروعات
متناهية الصغر والصغيرة التي يقل حجم مبيعاتها السنوية عن
20 مليون جنيه، دون اشتراط تقديم قوائم مالية معتمدة من
مراقب الحسابات.
كما وجه البنوك إلى الاعتماد على أدوات بديلة في تقييم الجدارة الائتمانية،
من بينها تحليل البيانات البديلة ونماذج التقييم الرقمي،
بما يتيح الاستفادة من سلوكيات العملاء ومعاملاتهم المالية وغير المالية
عند دراسة طلبات التمويل.
388% نموًا في التمويل المصرفي للمشروعات
وأظهرت بيانات البنك المركزي المصري نموًا ملحوظًا في حجم التمويلات
الموجهة إلى المشروعات متناهية الصغر والصغيرة والمتوسطة من القطاع
المصرفي.
وارتفع حجم التمويلات الممنوحة لهذه المشروعات بنسبة
388% خلال الفترة بين ديسمبر 2015 ويونيو 2024، وفقًا
لبيانات البنك المركزي المصري.
ويعكس هذا النمو توسع التمويل المصرفي الموجه إلى قطاع المشروعات الصغيرة
والمتوسطة، بالتزامن مع تطوير أدوات تقييم الجدارة الائتمانية التي لا
تعتمد فقط على السجلات والقوائم المالية التقليدية.
البيانات البديلة تعزز تقييم الجدارة الائتمانية
ويأتي الاعتماد على البيانات البديلة والتقييم الرقمي كأحد الأدوات التي
تساعد البنوك على دراسة المشروعات التي لا تمتلك تاريخًا ماليًا مكتملًا
أو قوائم مالية تقليدية معتمدة، من خلال تحليل أنماط المعاملات والسلوك
المالي وغير المالي.
ويمنح هذا التوجه البنوك أدوات إضافية لتقييم مخاطر الائتمان، مع توسيع
نطاق المشروعات التي يمكنها التقدم للحصول على التمويل، خاصة في قطاع
المشروعات الصغيرة ومتناهية الصغر.