
التسوق السري لرصد تجربة العميل
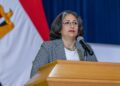
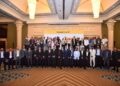
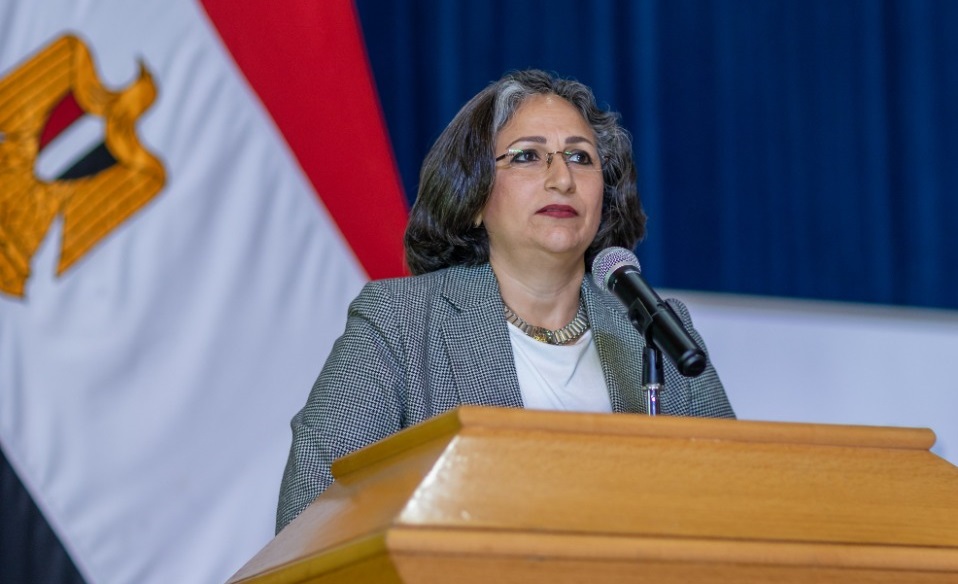
وقالت مي أبو النجا، وكيل محافظ البنك المركزي المصري، خلال المؤتمر الدولي «CERISE+SPTF Global Meeting 2026» بالقاهرة، إن البنك المركزي يعتمد على التواصل المباشر مع العملاء وتحليل الشكاوى ومتابعة رحلة العميل، إلى جانب أدوات رقابية أخرى للتعرف على الممارسات الفعلية داخل السوق.
وتتيح آلية «التسوق السري» اختبار تجربة العميل بصورة عملية، من خلال التحقق من كيفية تعامل البنك مع العملاء ومدى وضوح المعلومات المقدمة لهم، وليس فقط تقييم الالتزام بالإجراءات من خلال المراجعات الرقابية التقليدية.
3 ملايين شكوى من عملاء البنوك خلال 2025
وأوضحت أبو النجا أن البنوك تلقت نحو 3 ملايين شكوى من العملاء خلال عام 2025، بينما صُعّد نحو 63 ألف شكوى إلى البنك المركزي بعد عدم حلها على مستوى البنوك.
وأكدت أن أهمية الشكاوى لا تقتصر على حل المشكلة التي يواجهها العميل، وإنما تمتد إلى استخدامها كمصدر للمعلومات حول الممارسات الفعلية داخل السوق.
ويساعد تحليل هذه الشكاوى البنك المركزي على تحديد المشكلات المرتبطة بالمنتجات والخدمات وممارسات البيع، ورصد المخاطر التي قد تستدعي تدخلًا رقابيًا أو إجراءات تصحيحية.
من فتح الحساب إلى سداد القرض
تركز منظومة حماية حقوق العملاء على متابعة رحلة العميل منذ بداية طلب الخدمة وحتى انتهاء التعامل وسداد الالتزامات المرتبطة بها، وفقًا لما أوضحته وكيل محافظ البنك المركزي.
وتشمل المتابعة التأكد من حصول العميل على المعلومات الأساسية المتعلقة بالمنتج، مثل سعر الفائدة والمصروفات الإدارية وشروط الخدمة، إلى جانب التحقق من فهمه لطبيعة المنتج قبل الحصول عليه.
ويضم البنك المركزي فرقًا متخصصة للتعامل مع شكاوى الأفراد وأخرى لشكاوى الشركات، مع اهتمام خاص بالشركات الصغيرة والعملاء الذين قد تكون لديهم مستويات محدودة من الثقافة المالية.
تجربة «حارس عقار» لاختبار الشمول المالي
واستعرضت أبو النجا تجربة استعانت خلالها بحارس عقار ووجهته إلى أحد البنوك لمحاولة فتح حساب، بهدف اختبار طريقة تعامل البنك مع عميل بسيط ومدى حصوله على الخدمة والمعلومات المطلوبة.
واستخدمت التجربة لاحقًا في نقاشات مع القطاع المصرفي حول الشمول المالي، لتوضيح أن إتاحة المنتج المصرفي لا تمثل وحدها ضمانًا للوصول الفعلي إليه، إذ يرتبط ذلك أيضًا بقدرة العميل على فهم المنتج والحصول عليه بصورة واضحة وعادلة.
البنك المركزي يراجع عقود البنوك
وكشفت أبو النجا أن البنك المركزي يراجع نماذج العقود التي تستخدمها البنوك، بما يشمل عقود فتح الحسابات والقروض والشهادات، بهدف التحقق من عدم وجود بنود غير عادلة بحق العملاء.
وقد تشمل المراجعة بنودًا تتعلق بتغيير أسعار الفائدة أو غيرها من شروط المنتجات المصرفية، مع مناقشة البنوك بشأن البنود التي تحتاج إلى تعديل.
4 مسارات لحماية حقوق العملاء
وأكدت وكيل محافظ البنك المركزي أن منظومة حماية حقوق العملاء تقوم على 4 مسارات رئيسية، تشمل الالتزام، والتحليل، وقياس نبض السوق وتجربة العميل، ثم وضع خطط تصحيحية لمعالجة أي فجوات يتم رصدها.
ويجمع هذا النهج بين الرقابة على المؤسسات المصرفية ومتابعة ما يواجهه العملاء فعليًا عند استخدام المنتجات والخدمات، بما يسمح بتحويل الشكاوى وتجارب العملاء إلى مدخلات لتطوير الممارسات والإجراءات الرقابية.
الرقابة المصرفية تركز على تجربة العميل
تعكس هذه الأدوات توجهًا نحو توسيع نطاق حماية العملاء داخل القطاع المصرفي، بحيث لا تقتصر الرقابة على التحقق من التزام البنوك بالقواعد، وإنما تمتد إلى اختبار كيفية تطبيقها عمليًا، ومدى وضوح المنتجات والعقود والمعلومات المقدمة للعملاء.
ويأتي ذلك بالتوازي مع جهود دعم الشمول المالي، عبر التركيز على قدرة شرائح مختلفة من العملاء على الوصول إلى الخدمات المصرفية وفهم شروطها واستخدامها بصورة واضحة.